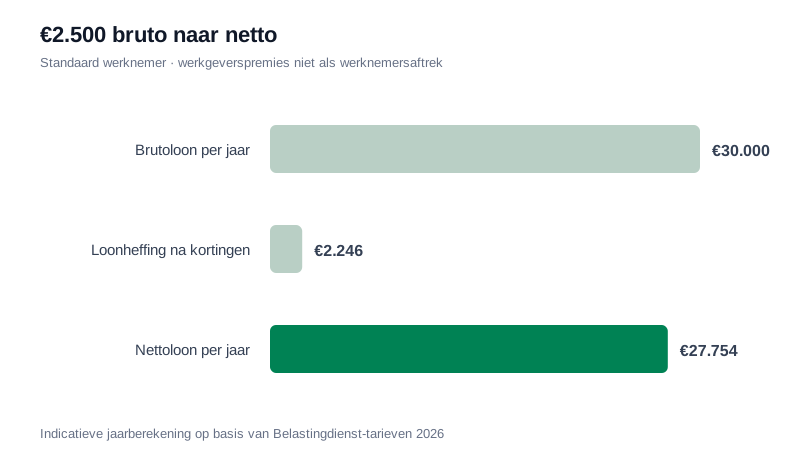
Loonbelasting en premies volksverzekeringen vóór kortingen
−€10.725
Algemene heffingskorting
+€3.098
Arbeidskorting
+€5.381
Loonheffing na heffingskortingen
−€2.246
Werknemersverzekeringen en werkgeversheffing Zvw
Niet ingehouden op het brutoloon in deze standaardsituatie
Nettoloon per jaar
€27.754
Indicatieve jaarberekening voor een standaard werknemer jonger dan de AOW-leeftijd.
Waarom worden WW, WIA en de werkgeversheffing Zvw niet afgetrokken?
Premies voor werknemersverzekeringen worden normaal door de werkgever betaald en mogen niet als algemene werknemerspremie van het loon worden afgetrokken. Voor regulier loon betaalt de werkgever doorgaans ook de werkgeversheffing Zvw. Daarom trekt deze berekening niet langer 9,01% WW/WIA en 4,85% Zvw van het brutoloon af. Uitzonderingen kunnen gelden, bijvoorbeeld voor een deel van de WGA-premie of voor inkomsten waarop de inkomensafhankelijke bijdrage Zvw wél door de ontvanger wordt betaald.
De uitkomst is een jaarlijkse inkomstenbelastingbenadering met de algemene heffingskorting en arbeidskorting. Een echte loonstrook kan afwijken door tijdvaktabellen, pensioen, vakantiegeld, de 30%-regeling, vergoedingen en persoonlijke omstandigheden.
€2.500 bruto per maand — de week, het jaar en het uur
Per jaar €27.754 netto, per maand €2.313, per week €534 en per uur €13,34. Dit is regulier loon; een dertiende maand, bonus of overwerk loopt door dezelfde schijven en laat het gemiddelde maandbedrag daardoor wisselen.
€2.500 bruto: de middenmoot onder modaal
€2.500 bruto per maand is €30.000 per jaar, en houdt €2.313 netto per maand over (7,5% heffing). Dit is het drukstbevolkte salarissegment van Nederland: de middenmoot tussen instap en modaal, waar de meeste loopbaanverhogingen zich afspelen.
Een bijzondere notitie voor expats en kennismigranten: op deze niveaus (en alle niveaus in deze reeks) kan de 30%-regeling het beeld ingrijpend veranderen — jarenlang een fiscale vergunning die het belastbaar loon verlaagt. Deze standaardberekening rekent zonder die regeling; wie ervoor in aanmerking komt, ziet een aanzienlijk hoger netto op het brutobedrag hierboven.
Vergoedingen die het netto onzichtbaar verhogen
Rond €2.500 bruto beginnen de secundaire voorwaardenstructuren te tellen: reiskostenvergoeding, thuiswerkvergoeding en een werkgeversbijdrage in de pensioenregeling komen allemaal naast het brutoloon. Deze pagina rekent ze niet mee — terecht, want het gaat om regulier loon — maar een aanbieding vergelijken doe je op het totaalplaatje. Een salaris van €2.500 met een ruime vergoedingenpakket kan maandelijks tientallen euro’s boven een kaal €2.600 uitkomen.
Veelgestelde vragen
Wat blijft er netto over van €2.500 bruto per maand?
Ongeveer €2.313 per maand of €27.754 per jaar in deze standaardsituatie.
Betaalt een werknemer zelf WW- en WIA-premies?
Niet als algemene inhouding zoals in de eerdere versie van deze pagina stond. De werkgever betaalt de premies werknemersverzekeringen; beperkte uitzonderingen kunnen gelden voor een deel van de WGA-premie.
Betaalt een gewone werknemer 4,85% Zvw over het loon?
Normaal niet wanneer de werkgeversheffing Zvw van toepassing is. De inkomensafhankelijke bijdrage van 4,85% geldt voor specifieke inkomenssituaties en is niet als standaard loonaftrek gebruikt.
Waarom kan mijn loonstrook afwijken?
Pensioen, vakantiegeld, loonheffingstabellen, vergoedingen en persoonlijke regelingen kunnen het bedrag wijzigen.
Is vakantiegeld meegenomen in dit netto-bedrag?
Nee. Deze berekening gaat over regulier loon. Vakantiegeld is meestal 8% van het jaarloon en wordt doorgaans in mei apart uitbetaald, bovenop het netto dat hier staat.
Wat blijft er per uur over?
Ongeveer €13,34 per netto-uur, uitgaande van een werkjaar van 2.080 uur — het uurloon dat je in de tabel per periode terugziet.
Geldt de 30%-regeling voor mijn salaris?
Alleen als je als kennismigrant door je werkgever bent aangemeld en aan de voorwaarden voldoet. Deze berekening rekent standaard zonder de regeling; wie er gebruik van maakt, ziet een hoger netto op hetzelfde brutoloon.