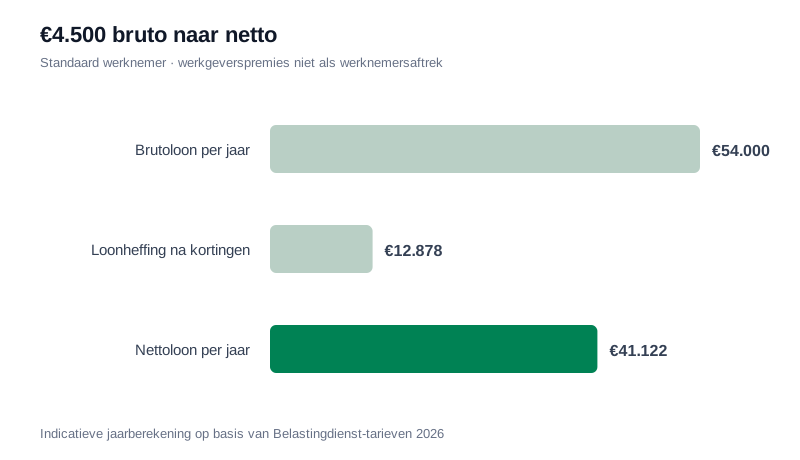
Loonbelasting en premies volksverzekeringen vóór kortingen
−€19.579
Algemene heffingskorting
+€1.563
Arbeidskorting
+€5.138
Loonheffing na heffingskortingen
−€12.878
Werknemersverzekeringen en werkgeversheffing Zvw
Niet ingehouden op het brutoloon in deze standaardsituatie
Nettoloon per jaar
€41.122
Indicatieve jaarberekening voor een standaard werknemer jonger dan de AOW-leeftijd.
Waarom worden WW, WIA en de werkgeversheffing Zvw niet afgetrokken?
Premies voor werknemersverzekeringen worden normaal door de werkgever betaald en mogen niet als algemene werknemerspremie van het loon worden afgetrokken. Voor regulier loon betaalt de werkgever doorgaans ook de werkgeversheffing Zvw. Daarom trekt deze berekening niet langer 9,01% WW/WIA en 4,85% Zvw van het brutoloon af. Uitzonderingen kunnen gelden, bijvoorbeeld voor een deel van de WGA-premie of voor inkomsten waarop de inkomensafhankelijke bijdrage Zvw wél door de ontvanger wordt betaald.
De uitkomst is een jaarlijkse inkomstenbelastingbenadering met de algemene heffingskorting en arbeidskorting. Een echte loonstrook kan afwijken door tijdvaktabellen, pensioen, vakantiegeld, de 30%-regeling, vergoedingen en persoonlijke omstandigheden.
€4.500 bruto per maand — de week, het jaar en het uur
Per jaar €41.122 netto, per maand €3.427, per week €791 en per uur €19,77. Dit is regulier loon; een dertiende maand, bonus of overwerk loopt door dezelfde schijven en laat het gemiddelde maandbedrag daardoor wisselen.
€4.500 bruto: de spaarkrachten op stand
€4.500 bruto per maand (€54.000 per jaar) laat €3.427 netto per maand over — een heffing van 23,8%. De schijfstapel is hier voluit actief: schijf 1 tot €38.883, schijf 2 daarboven, en de heffingskortingen volgen hun eigen afbouwverloop, want met name de arbeidskorting wordt op deze inkomens teruggebouwd.
De praktische rekening op dit niveau is de spaarrekening: een structurele maandlast onder de helft van het netto laat de buffers groeien die de Nederlandse vermogensopbouw mogelijk maken. De fiscale randzaken — jaarruimte, lijfrentes, de vermogensbelasting in Box 3 boven het heffingsvrije vermogen — vallen allemaal buiten de loonberekening hierboven, maar bepalen op dit salarisniveau het echte rendement van het spaargeld.
Box 3: waar de salarisdiscussie eindigt en de vermogensdiscussie begint
Op €4.500 bruto per maand is de spaarcapaciteit structureel: wie maandelijks honderden euro’s overhoudt, bouwt op termijn vermogen op — en daarboven begint Box 3, de vermogensbelasting, waar de loonberekening van deze pagina ophoudt. Het heffingsvrije vermogen laat de eerste buffers onbelast; daarboven wordt een forfaitair rendement belast. Voor salarissen op dit niveau is dat nog geen actualiteit maar wel horizon: de fiscale planning verhuist na enkele jaren van schijven en kortingen naar opbrengsten en heffingsvrije ruimtes.
Veelgestelde vragen
Wat blijft er netto over van €4.500 bruto per maand?
Ongeveer €3.427 per maand of €41.122 per jaar in deze standaardsituatie.
Betaalt een werknemer zelf WW- en WIA-premies?
Niet als algemene inhouding zoals in de eerdere versie van deze pagina stond. De werkgever betaalt de premies werknemersverzekeringen; beperkte uitzonderingen kunnen gelden voor een deel van de WGA-premie.
Betaalt een gewone werknemer 4,85% Zvw over het loon?
Normaal niet wanneer de werkgeversheffing Zvw van toepassing is. De inkomensafhankelijke bijdrage van 4,85% geldt voor specifieke inkomenssituaties en is niet als standaard loonaftrek gebruikt.
Waarom kan mijn loonstrook afwijken?
Pensioen, vakantiegeld, loonheffingstabellen, vergoedingen en persoonlijke regelingen kunnen het bedrag wijzigen.
Is vakantiegeld meegenomen in dit netto-bedrag?
Nee. Deze berekening gaat over regulier loon. Vakantiegeld is meestal 8% van het jaarloon en wordt doorgaans in mei apart uitbetaald, bovenop het netto dat hier staat.
Wat blijft er per uur over?
Ongeveer €19,77 per netto-uur, uitgaande van een werkjaar van 2.080 uur — het uurloon dat je in de tabel per periode terugziet.
Moet ik vermogensbelasting betalen over mijn spaargeld?
Pas boven het heffingsvrije vermogen in Box 3. Wie op dit salaris structureel spaart, bouwt daarnaartoe op — tot die grens blijft vermogen buiten de belasting.